

 imtoken官网下载
ICC数字货币托管平台运作模式:钱进去之后到底经历了什么
做数字资产研究这些年,接触过的托管平台不下二十家。ICC这类平台的运作模式,说白了就是一条链:用户入金、资产隔离、增值服务、合规出金。表面看是"帮你管钱",背后涉及冷钱包、多签机制、保险承保一整套架构。关键区别在于——没有央行兜底icc数字货币托管平台运作模式,资产安全完全依赖平台自身风控。
用户把币交给ICC后,按币种分流:BTC、ETH等主流币进多重签名冷钱包ICC数字货币托管平台运作模式:钱进去之后到底经历了什么,需三方以上独立签名才能划转;小币种和代币放在热钱包,方便日常赎回。到账后平台出具持仓凭证,但有个关键细节——用户并不真正持有私钥,资产所有权和实际控制权是分离的,跟存银行股票完全不是一回事。
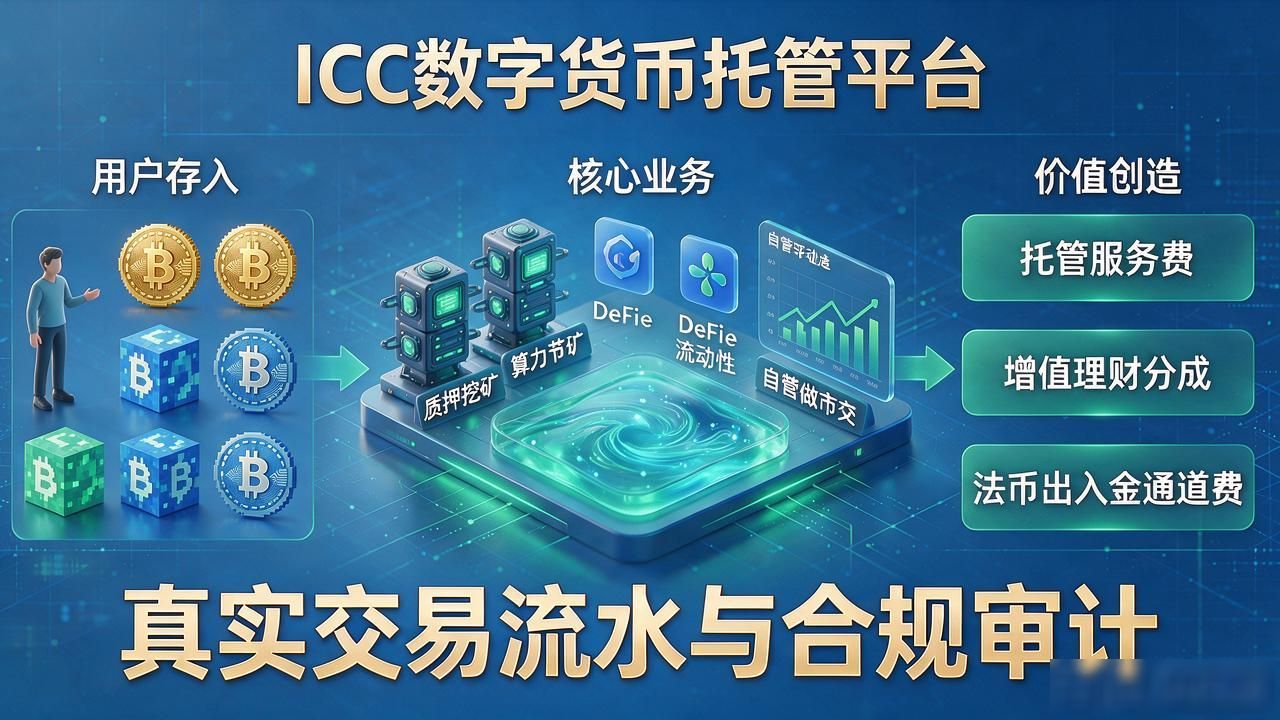
平台盈利靠三块:托管服务费(按市值年收0.5%到2%)、增值理财分成、法币出入金通道费。用户存进来的币会被投入质押挖矿、DeFi流动性池或自营做市,赚的收益按比例分给用户。这套模式跑通的前提是有真实交易流水和定期合规审计,而不是靠"资金池"滚雪球。新钱盖不住旧赎回的时候,整个盘就塌了。
最该盯紧的是合规边界。如果ICC持有用户资产却没拿当地金融牌照,本质上就是在做无牌照资管。用户要核实三件事:平台所在司法区是否允许托管、资产是否独立于运营账户、平台破产时用户资产能否优先清偿。数字资产托管没有"刚性兑付",把币交出去的那一刻,风险就转到平台身上了。